Comparer les assurances taxi pour payer moins cher
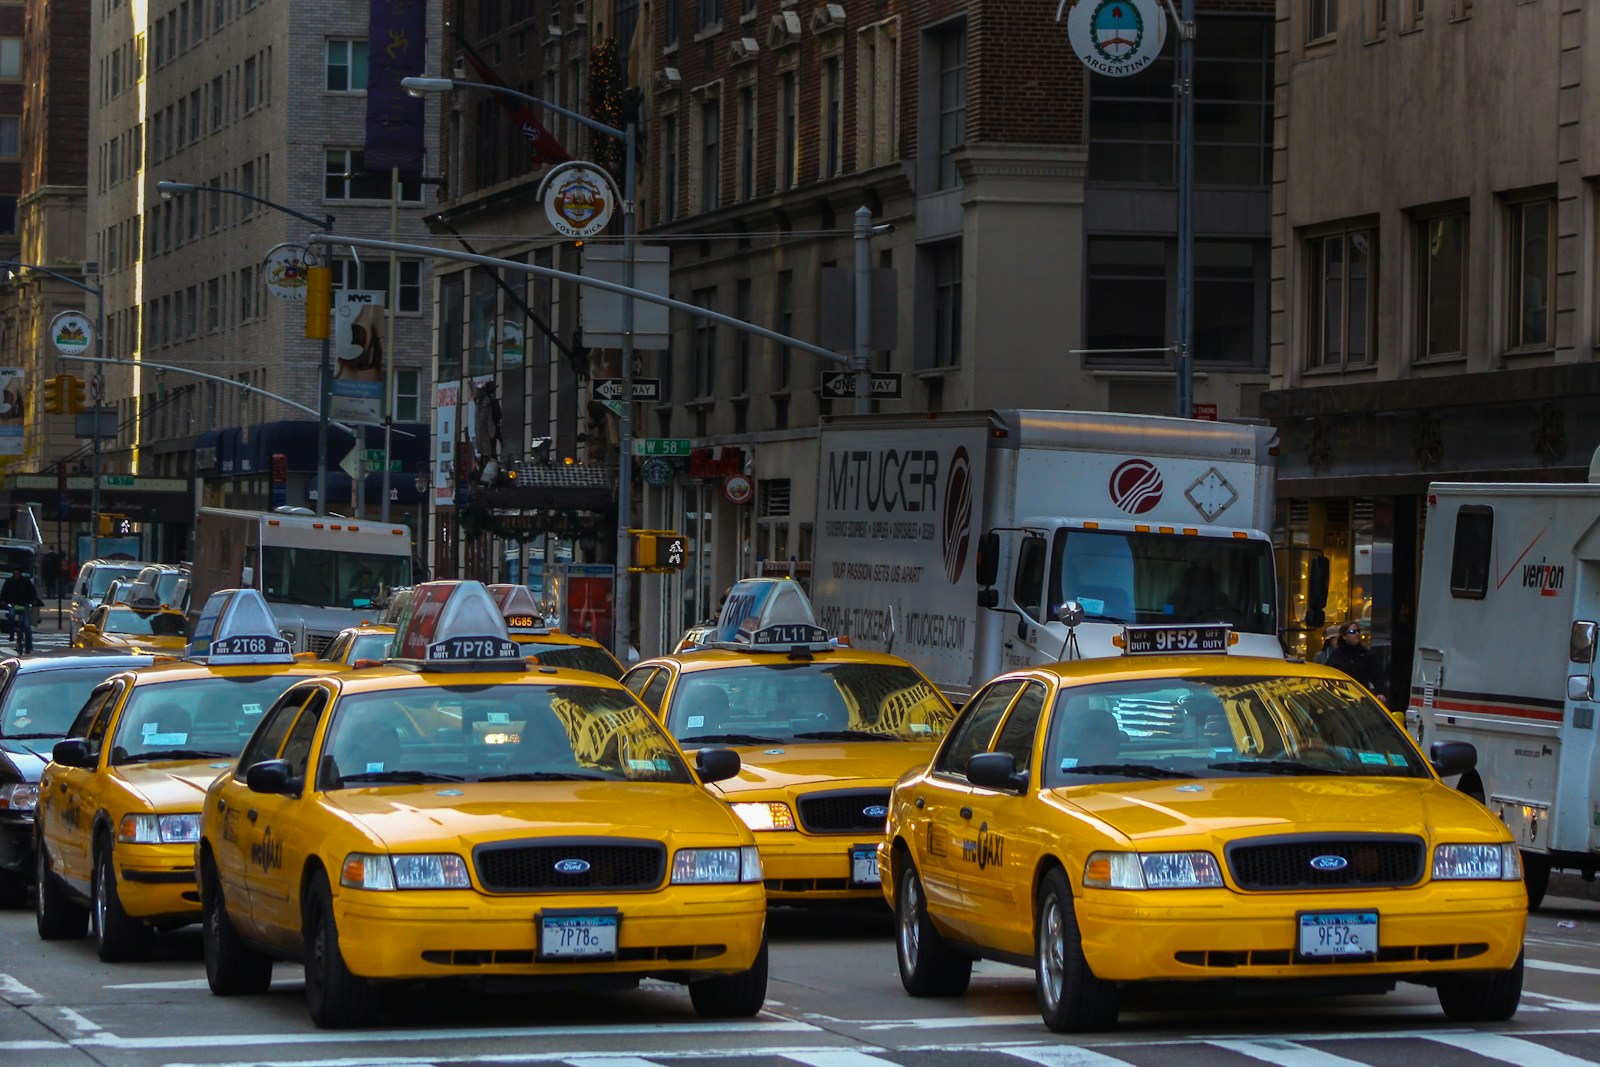
En tant que chauffeur de taxi, votre véhicule est bien plus qu’un simple moyen de transport : c’est votre outil de travail, votre source de revenus, et votre responsabilité au quotidien. Pourtant, face à la multitude d’offres disponibles sur le marché, choisir la bonne assurance taxi relève parfois du parcours du combattant. Entre les garanties obligatoires, les options facultatives et les tarifs qui varient du simple au double, il est facile de se perdre. Comparer les contrats avec méthode, c’est la clé pour être bien protégé tout en maîtrisant ses dépenses. Découvrez comment optimiser votre couverture sans sacrifier votre budget.
Pourquoi l’assurance taxi est-elle différente d’une assurance classique ?
Un taxi n’est pas un véhicule personnel ordinaire. Il transporte des passagers à titre professionnel, ce qui implique une responsabilité civile professionnelle renforcée et des exigences légales spécifiques. Les assureurs le savent, et proposent des contrats dédiés à ce métier.
Contrairement à une assurance auto standard, l’assurance taxi doit couvrir les dommages causés aux passagers transportés, les accidents survenus pendant les courses, et parfois même les périodes de maraude. Ces spécificités font que les contrats taxi sont structurellement plus complets, mais aussi potentiellement plus onéreux si l’on ne compare pas.
Comprendre ces différences fondamentales est la première étape pour éviter de souscrire une couverture inadaptée, qu’elle soit insuffisante ou qu’elle comporte des garanties superflues.
Les garanties indispensables à connaître avant de comparer
Avant de lancer toute comparaison, il est essentiel d’identifier les garanties vraiment nécessaires à votre activité. Certaines sont obligatoires par la loi, d’autres sont fortement recommandées pour une protection optimale.
Les garanties incontournables pour un chauffeur de taxi
- Responsabilité civile professionnelle : couverture obligatoire pour les dommages causés aux tiers et aux passagers transportés.
- Protection du conducteur : indemnisation en cas de blessures du chauffeur lors d’un accident, même responsable.
- Garantie dommages tous accidents : prise en charge des réparations quel que soit le responsable.
- Vol et incendie : protection du véhicule professionnel en toutes circonstances.
- Bris de glace : couverture du pare-brise et des vitres, particulièrement exposés en usage intensif.
- Assistance et véhicule de remplacement : indispensable pour ne pas perdre de revenus en cas d’immobilisation.
En identifiant précisément vos besoins, vous évitez de payer pour des options superflues. Un bon comparatif doit s’appuyer sur ces critères précis et non sur le tarif seul.

Comment comparer efficacement les offres d’assurance taxi ?
Comparer ne signifie pas simplement regarder le prix de la prime mensuelle. Une offre moins chère peut cacher des franchises élevées, des exclusions de garantie importantes ou une assistance téléphonique inexistante. Il faut adopter une méthode rigoureuse.
Commencez par dresser un tableau comparatif avec les éléments suivants pour chaque contrat : le montant des garanties, les franchises appliquées, les exclusions précisées dans les conditions générales, les délais de carence et la qualité du service sinistre. Ce travail d’analyse comparative est chronophage mais particulièrement rentable sur le long terme.
Les comparateurs en ligne spécialisés permettent de gagner un temps précieux. Pour obtenir un devis personnalisé adapté à votre profil de conducteur professionnel, vous pouvez en savoir plus sur les offres disponibles sur le marché et adapter votre contrat à votre situation réelle.
N’hésitez pas à solliciter plusieurs devis en parallèle. Les écarts de tarifs entre assureurs pour un profil identique peuvent atteindre 30 à 40 %, ce qui représente une économie substantielle sur l’année.
Les facteurs qui influencent le prix de votre assurance taxi
Pour mieux négocier votre contrat, il est utile de comprendre comment les assureurs calculent votre prime. Plusieurs critères entrent en jeu et peuvent faire varier significativement le coût de votre couverture.
Votre ancienneté dans le métier est l’un des premiers éléments pris en compte. Un chauffeur expérimenté avec un bonus-malus favorable bénéficiera de tarifs bien inférieurs à ceux d’un nouvel entrant. De même, le type et la valeur du véhicule assuré impactent directement la prime.
La zone géographique d’exercice joue également un rôle majeur. Exercer en milieu urbain dense expose statistiquement davantage aux accrochages et aux vols qu’en zone rurale. Les assureurs intègrent ce paramètre dans leurs calculs actuariels.
Enfin, le nombre de kilomètres parcourus annuellement est un facteur déterminant. Un taxi effectuant plus de 80 000 km par an sera évalué différemment d’un chauffeur à temps partiel. Déclarer précisément ces données permet d’obtenir une prime juste et adaptée.

Astuces concrètes pour réduire votre prime sans rogner sur la protection
Il existe plusieurs leviers efficaces pour alléger la facture de votre assurance taxi sans sacrifier votre niveau de couverture. Ces stratégies sont méconnues de nombreux chauffeurs, pourtant elles peuvent générer des économies réelles et immédiates.
Le premier levier est la modulation de la franchise. Accepter une franchise plus élevée en échange d’une prime réduite peut être pertinent si vous avez peu de sinistres à votre historique. C’est un pari calculé qui paie sur la durée pour les conducteurs prudents.
Pensez également à regrouper vos contrats chez un même assureur. Certains groupes proposent des remises fidélité significatives lorsque vous souscrivez à la fois votre assurance professionnelle, votre mutuelle santé et votre prévoyance au même endroit. De la même manière, si vous possédez un véhicule personnel, comparer une assurance auto groupée peut offrir des avantages tarifaires supplémentaires.
Enfin, renégociez votre contrat chaque année à la date d’échéance. La loi Hamon vous permet de résilier facilement, ce qui crée une concurrence favorable au conducteur. N’hésitez pas à mentionner les offres concurrentes obtenues lors de votre comparaison : les assureurs préfèrent souvent s’aligner plutôt que perdre un client.
À vous de prendre le volant de votre assurance
Comparer les assurances taxi n’est pas une contrainte administrative : c’est un acte de gestion professionnelle à part entière. En prenant le temps d’analyser les garanties, de comprendre les facteurs de tarification et d’utiliser les leviers de négociation disponibles, vous pouvez réaliser des économies significatives tout en bénéficiant d’une couverture réellement adaptée à votre activité. Chaque euro économisé sur votre prime, c’est un euro réinvesti dans votre outil de travail. Le marché de l’assurance taxi est concurrentiel : profitez-en. Armez-vous des bons comparatifs, posez les bonnes questions, et n’acceptez jamais le premier devis reçu comme une fatalité.
Et vous, quand avez-vous comparé votre assurance taxi pour la dernière fois ?



Publier un commentaire
Vous devez vous connecter pour publier un commentaire.