Guide des assurances dépendance : bien choisir sa couverture
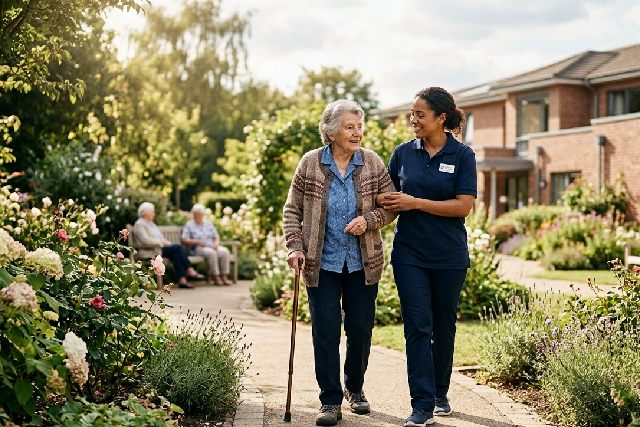
Alors que la population vieillit et que les besoins en soins à long terme se multiplient, l’importance de l’assurance dépendance n’a jamais été aussi évidente. Ce produit d’assurance, qui s’inscrit dans une démarche de prévention dépendance, représente aujourd’hui une protection financière indispensable pour les individus souhaitant préserver leur autonomie et alléger le poids économique de la prise en charge. En 2026, la diversité des types d’assurance dépendance disponibles sur le marché permet à chacun d’adapter sa couverture santé en fonction de son profil, ses attentes et ses ressources. Parmi ces options se distinguent notamment l’assurance à long terme, conçue pour durer et couvrir des besoins chroniques, ainsi que l’assurance à court terme adaptée aux situations ponctuelles, sans oublier les formules hybrides conciliant souplesse et performance. Le choix assurance optimal exige dès lors une analyse approfondie des garanties proposées, des seuils d’intervention, mais aussi des coûts associés, afin de garantir une vraie sérénité financière face aux aléas liés à la perte d’autonomie.
Comprendre les différents types d’assurance dépendance pour une protection financière optimale
Dans un monde où les soins de longue durée deviennent une préoccupation majeure, savoir distinguer les types d’assurance dépendance est fondamental. Parmi les solutions proposées, l’assurance à long terme se révèle être la plus adaptée aux besoins croissants en assistance quotidienne qui accompagnent souvent le vieillissement. Elle opère comme un filet de sécurité solide, prévoyant une couverture stable et durable face aux risques de perte d’autonomie sévère. Par exemple, une personne souscriptrice à 60 ans pourra bénéficier, en cas de dépendance, d’une aide financière continue couvrant une partie importante des frais liés à l’intervention d’aides à domicile ou à l’accueil en structure spécialisée. Cet engagement à long terme rassure également les proches en limitant les imprévus financiers.
À l’opposé, l’assurance à court terme vise à répondre à des besoins temporaires ou ponctuels. Cette formule est recommandée pour une population plus jeune ou pour des situations de transition, telles qu’une convalescence suite à un accident ou une hospitalisation prolongée. L’atout majeur réside dans une prime plus accessible, combinée à une prise en charge rapide et ciblée. Il est courant que ce type de contrat, parfois détaillé dans un guide pratique assurance dépendance pour anticiper l’avenir, soit intégré dans une stratégie financière globale comportant plusieurs volets, ce qui permet de mieux ajuster ses dépenses selon l’évolution de la situation personnelle.
Un troisième type, l’assurance hybride, illustre la souplesse grandissante du secteur : elle mixe les avantages des deux précédentes formules, alliant couverture continue à long terme et intervention modulable à court terme. C’est une solution particulièrement prisée par les seniors actifs qui souhaitent un dispositif évolutif réactif à toute configuration possible. Prenons l’exemple de Madame D., 68 ans, qui a choisi ce produit pour bénéficier d’une allocation dépendance immédiate en cas de besoin temporaire tout en sécurisant une prestation durable en cas de détérioration de sa santé. Ce modèle reflète une tendance forte vers plus de personnalisation, notion essentielle dans le choix assurance en 2026.
Les avantages inégalés des assurances dépendance pour anticiper la perte d’autonomie
Au cœur de la réflexion sur le choix d’une assurance dépendance, les bénéfices concrets de ce type de contrat se matérialisent autour de plusieurs piliers essentiels. Le premier avantage est sans nul doute la protection financière directe qu’elle procure. Face aux coûts souvent élevés des services d’aide à domicile ou des séjours en établissements spécialisés, cette assurance permet d’atténuer fortement les dépenses, évitant ainsi la liquidation des économies personnelles ou des biens familiaux.
Cette protection a également un impact psychologique non négligeable. Savoir que l’on peut compter sur une couverture dès la survenue d’une dépendance crée une tranquillité d’esprit. Les familles sont aussi moins contraintes, ce qui améliore l’accompagnement humain. Par exemple, un couple en situation de dépendance peut ainsi s’appuyer sur une assistance régulière sans ressentir la pression constante des charges financières.
Ensuite, l’assurance dépendance offre souvent une liberté de choix dans le cadre de la couverture santé. Les assurés peuvent sélectionner les services et les professionnels qui correspondent le mieux à leurs besoins, qu’il s’agisse d’aides à domicile spécialisées, de soins adaptés ou de dispositifs innovants facilitant le maintien à domicile. Ce niveau de flexibilité est primordial pour un vrai confort et une qualité de vie maintenue malgré la perte d’autonomie.
Par ailleurs, il est important de prendre en compte les interactions possibles avec les aides publiques, comme l’allocation dépendance ou d’autres dispositifs locaux. Une bonne coordination entre l’assurance privée et les aides sociales maximise le montant total des ressources consacrées au financement des soins, optimisant ainsi la gestion budgétaire globale de la perte d’autonomie.
Critères et démarches pour souscrire une assurance dépendance adaptée à ses besoins en 2026
Aborder le sujet des critères d’éligibilité à une assurance dépendance permet de mieux saisir les exigences actuelles du marché et de se préparer efficacement à la souscription. Les assureurs évaluent systématiquement certains paramètres, notamment liés à l’âge, l’état de santé et les antécédents médicaux du candidat. Généralement, la souscription est plus avantageuse si elle est effectuée à un âge jeune et avant l’apparition de pathologies lourdes.
Il n’est pas rare que l’assureur demande un questionnaire médical détaillé, voire des examens complémentaires. Ces démarches permettent d’ajuster précisément les primes en fonction des risques, tout en vous offrant une information claire sur les garanties proposées. Par exemple, des conditions particulières peuvent s’appliquer, telles que des délais de carence et des exclusions liées à certaines pathologies préexistantes, ce qui nécessite une lecture attentive des contrats.
La constitution du dossier de demande est une étape clé. Au-delà des documents d’identité habituels, il faudra parfois fournir des rapports médicaux récents, des attestations de non-dépendance ou des évaluations fonctionnelles comme celles basées sur la grille AGGIR. Ces éléments garantissent une meilleure prise en compte de votre situation personnelle dans le choix assurance.
Par ailleurs, le rôle du conseiller en assurance est primordial. Un bon accompagnement facilite non seulement la compréhension des clauses techniques, mais il offre également un ajustement personnalisé de la couverture en fonction des évolutions possibles de la santé et des attentes. La capacité à réviser les garanties en cours de contrat est un critère de choix à ne pas négliger en 2026.
Estimer le coût et optimiser le budget autour de l’assurance dépendance : un enjeu stratégique
Le coût d’une assurance dépendance demeure un élément clé dans la décision de souscrire. Il est influencé par plusieurs variables, notamment l’âge auquel vous vous engagez, votre état de santé au moment de la souscription, et la nature du produit choisi, qu’il soit à long terme, court terme ou hybride. En règle générale, adhérer tôt réduit significativement les primes, ce qui facilite une gestion budgétaire durable.
Le niveau et la durée de la couverture influent également sur le coût final. Une assurance à long terme, proposant un versement mensuel sur plusieurs années ou décennies, se traduit par des primes plus élevées, mais apporte aussi une sécurité renforcée face à l’incertitude liée aux soins futurs. À l’inverse, une formule à court terme coûte moins cher, mais limite la durée et parfois l’étendue des aides fournies, ne correspondant donc pas toujours aux besoins les plus lourds.
Il est fondamental d’engager une comparaison rigoureuse entre les offres présentes sur le marché. Certaines assurances proposent des tarifs dégressifs en fonction de l’âge ou des options modulables, tandis que d’autres intègrent dans leur cotisation des mécanismes d’adaptation automatique, liés à l’évolution de la santé ou à l’inflation des coûts des soins.
Faire appel à des comparateurs spécialisés en ligne permet d’obtenir une vision claire des primes selon les situations personnelles. En outre, il est conseillé de vérifier l’articulation entre l’assurance dépendance et les prestations d’aide publiques, afin d’éviter les doublons ou les lacunes dans la couverture financière. Par exemple, le cumul avec des prestations de type allocation dépendance ou aides à domicile proposées par les collectivités locales peut optimiser considérablement le financement global.



Publier un commentaire
Vous devez vous connecter pour publier un commentaire.