Immobilier et inflation: comment protéger votre patrimoine
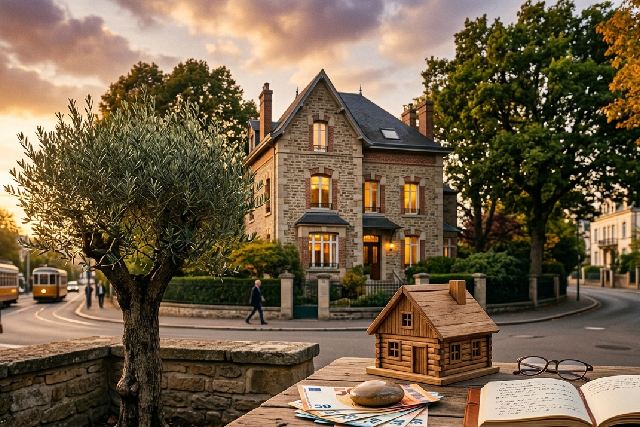
Face à la montée constante des prix dans l’économie mondiale, l’inflation s’impose comme un enjeu majeur pour les détenteurs d’actifs, notamment dans le secteur immobilier. En 2026, les particuliers comme les investisseurs institutionnels cherchent des moyens fiables pour préserver la valeur de leur patrimoine face à cette érosion monétaire progressive. L’immobilier apparaît largement comme une bouée de sauvetage, alliant résistance à l’inflation et potentiel de valorisation. Pourtant, l’environnement économique complexe, marqué par une volatilité des taux d’intérêt et des évolutions réglementaires, impose de revoir ses stratégies d’investissement. Le défi consiste désormais à conjuguer anticipation des tendances du marché immobilier, choix judicieux des financements, et adaptation à la demande locative, pour bâtir une protection durable et performante face à l’inflation.
Inflation et immobilier : comprendre les mécanismes pour mieux valoriser son patrimoine
Lorsque l’inflation s’installe durablement, elle bouleverse les équilibres économiques et modifie la dynamique des marchés immobiliers. L’effet principal observé est la tendance des prix des biens à s’ajuster à la hausse du niveau général des prix. Cette réaction découle de plusieurs facteurs conjoints. D’une part, le coût des matériaux et des travaux augmente en fonction de l’inflation, ce qui renchérit la construction et la rénovation ,d’après patrimoineenligne.fr. D’autre part, la demande en logements, souvent alimentée par des besoins démographiques ou des mouvements économiques spécifiques, pousse la valorisation immobilière.
Un exemple frappant est celui des villes européennes où les prix ont accéléré avec l’augmentation du coût de la vie. Les investisseurs en immobilier neuf ou ancien constatent que le patrimoine acquis voit sa valeur augmenter, parfois au-delà du taux d’inflation lui-même, en particulier lorsqu’il s’agit de biens situés dans des zones à forte demande. Le marché immobilier, grâce à ce mécanisme, agit comme un baromètre et un refuge contre l’érosion monétaire. Toutefois, il est important d’intégrer la notion de temps : la valeur ne se maintient durablement que si le bien reste attractif sur le marché, ce qui passe par une localisation judicieuse et une performance énergétique adaptée aux exigences actuelles.
Pour renforcer la protection de son patrimoine immobilier dans un contexte inflationniste, il faut également comprendre l’évolution des loyers. Ces derniers tendent à suivre la hausse générale des prix, par le biais des indexations légales et des règles de marché. Ainsi, un propriétaire peut régulièrement ajuster ses loyers pour compenser l’inflation, conservant ainsi la rentabilité de son investissement. Ce mécanisme est toutefois soumis à des régulations spécifiques selon les pays et même les régions, ce qui nécessite une veille constante et une bonne connaissance des lois en vigueur.
Enfin, l’investissement immobilier peut être vu comme une couverture contre la dépréciation monétaire si, et seulement si, il est bien géré. Un bien mal situé, peu performant ou dont la gestion locative laisse à désirer risque de subir une perte de valeur effective, malgré une inflation élevée dans l’ensemble de l’économie. Une analyse rigoureuse du marché immobilier local, combinée à une optimisation des coûts, est ainsi une étape incontournable pour tirer le meilleur parti de l’immobilier dans la protection du patrimoine.
Stratégies d’investissement immobilier pour une protection efficace contre l’inflation
Face à la montée des prix et l’érosion de la monnaie, il est capital d’adopter des stratégies d’investissement adaptées. Pour ceux qui souhaitent utiliser l’immobilier comme bouclier contre l’inflation, certaines approches se révèlent plus pertinentes en 2026. Le premier point essentiel est la diversification. Plutôt que de concentrer son patrimoine dans un seul type de bien ou une zone géographique unique, étendre ses investissements à plusieurs segments immobiliers et localisations permet de limiter les risques liés à une fluctuation spécifique du marché.
Par exemple, investir à la fois dans des logements résidentiels, des locaux commerciaux, voire des biens en zones périphériques peut équilibrer la performance globale. Cette diversification tirerait parti de la différence dans la réaction des marchés face à l’inflation : en période d’augmentation des prix, certains segments comme le résidentiel sont généralement plus résilients, tandis que d’autres offrent des gains potentiels plus élevés à condition de bien maîtriser les risques liés à la vacance ou aux impayés. L’approche permet ainsi d’assurer une rentabilité stabilisée dans un environnement incertain.
Autre stratégie clé : l’investissement dans des biens à forte performance énergétique et aux normes environnementales à jour. En 2026, la demande des locataires et acheteurs tient compte de plus en plus de ces critères, favorisant les logements économes en énergie. Ces biens, outre leur impact positif sur la facture des occupants, bénéficient souvent d’une valorisation plus rapide et d’une meilleure capacité à voir leurs loyers augmenter. Cela permet d’anticiper et de combattre l’effet négatif de l’inflation sur le pouvoir d’achat des locataires tout en préservant la rentabilité.
Le choix du financement est également crucial dans la constitution d’un patrimoine protégé contre l’inflation. Dans un contexte où les banques centrales ont tendance à relever leurs taux d’intérêt pour lutter contre la hausse des prix, accéder à des prêts à taux fixe peut s’avérer judicieux. Cela garantit un taux stable, protégeant l’investisseur contre l’aggravation des coûts de financement sur la durée. À l’inverse, un emprunt à taux variable, bien que potentiellement plus avantageux en cas de baisse des taux, comporte un risque important en cas de forte inflation.
Enfin, la gestion active des investissements, incluant la révision régulière des loyers selon les indices d’inflation, est indispensable. Il ne suffit pas d’acquérir un bien pour se prémunir de l’érosion monétaire : la rentabilité nette est un indicateur clé qui doit toujours être surveillé en tenant compte des charges, taxes, et évolutions du marché local. Cette approche dynamique offre une réponse efficace à la volatilité dans laquelle évolue aujourd’hui le marché immobilier.
Analyser et anticiper l’évolution du marché immobilier pour sécuriser son patrimoine
Le marché immobilier ne fonctionne jamais de manière isolée ; ses fluctuations sont intrinsèquement liées aux dynamiques économiques, démographiques et sociales. Pour un investisseur en 2026, la capacité à anticiper ces mouvements est primordiale pour assurer la pérennité de son patrimoine face à l’inflation. Cette analyse se base sur l’observation de plusieurs indicateurs majeurs.
Premier élément à surveiller : les taux d’intérêt. Une inflation élevée pousse généralement les banques centrales à ajuster leur politique monétaire en augmentant les taux pour freiner l’économie. Cette hausse se répercute directement sur le coût des prêts immobiliers, rendant le financement plus onéreux. Ainsi, une augmentation du taux d’emprunt peut réduire la capacité d’achat des ménages, ralentissant potentiellement la demande et la progression des prix. Comprendre ce lien aide à mieux évaluer les risques et opportunités dans la période actuelle.
En parallèle, la tendance démographique influence également la demande sur le marché. Les zones urbaines attractives, où l’emploi et les infrastructures sont dynamiques, concentrent une population croissante à la recherche de logements adaptés et souvent plus performants énergétiquement. À l’inverse, certains territoires subissent une érosion démographique qui impacte négativement la valeur immobilière locale. Un investisseur avisé doit donc sélectionner ses emplacements en tenant compte de ces inflexions pour garantir une demande constante.
Autre aspect à ne pas négliger : les mutations réglementaires, notamment en matière d’urbanisme et de normes environnementales. La pression croissante sur ces critères conduit à des ajustements dans les autorisations de construction et les exigences techniques, ce qui peut influencer le volume d’offres et la valorisation des biens. Anticiper ces changements permet au propriétaire ou à l’investisseur d’adapter son portefeuille et d’éviter des pertes de valeur.
Une approche proactive consiste également à intégrer la dimension technologique au sein de la gestion immobilière. En surveillant les innovations dans la domotique, la construction durable, ou encore les plateformes digitales de location, il est possible de renforcer l’attractivité des biens et leur rentabilité. Par exemple, la mise en place de solutions intelligentes pour la consommation énergétique séduit de plus en plus de locataires, contribuant ainsi à maintenir des loyers élevés malgré l’inflation.
Finalement, maîtriser et anticiper ces paramètres aide à structurer une stratégie immobilière robuste, capable de protéger efficacement le patrimoine contre les variations inflationnistes, tout en garantissant un bon équilibre entre valorisation et rentabilité.



Publier un commentaire
Vous devez vous connecter pour publier un commentaire.